은퇴·파이어 자금 계산기
몇 살에 은퇴해서 한 달에 얼마를 쓰고 싶은지 넣으면 필요한 금융자산과 지금부터 매달 모아야 할 금액을 계산합니다.
55세에 은퇴하려면 매달 모아야 할 금액
252만원
0필요 자산 14.7억
- 55세 필요 자산
- 14억 7,475만원
- 지금 물가로는
- 9억원
- 남은 기간
- 20년
지금 자산만 굴리면 필요 자산의 13%까지 갑니다. 은퇴를 5년 늦추면 매달 178만원로 줄어듭니다.
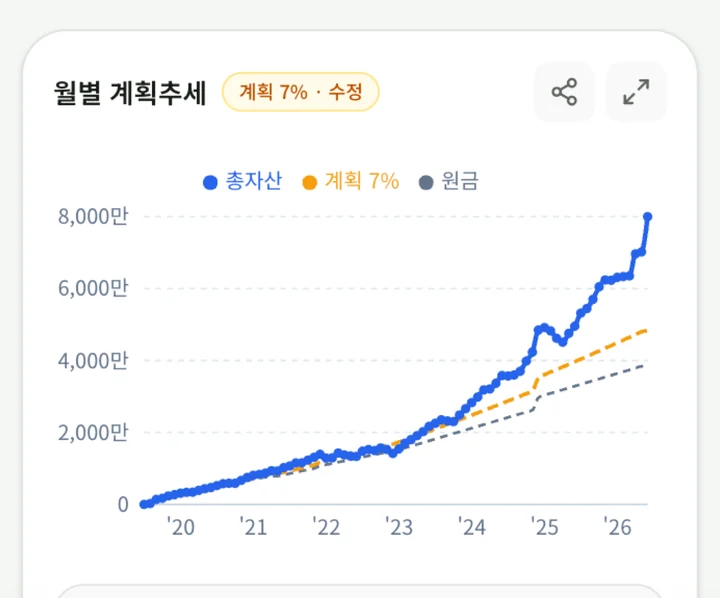
매달 모았을 때 자산이 늘어나는 모습
은퇴 목표를 정해 두면 실제 자산과 같은 그래프에 그립니다
굴림에 목표 자산과 은퇴 시점을 넣고 계좌를 기록하면 매달 계획선과 실제 내 자산이 같은 그래프에 그려집니다.
자주 묻는 질문
- 은퇴 자금은 어떻게 계산하나요?
- 은퇴 후 1년 생활비를 인출률로 나눕니다. 월 300만원(연 3,600만원)을 4%씩 꺼내 쓰려면 지금 물가로 9억원이 필요하고, 은퇴까지 물가가 오르는 만큼 금액이 커집니다. 그 금액에서 지금 자산이 불어날 몫을 빼고 남은 부분을 매달 모을 금액으로 나눕니다.
- 4% 인출률은 무엇인가요?
- 은퇴 자산의 4%를 매년 꺼내 써도 오랫동안 자산이 바닥나지 않았다는 미국 연구에서 나온 기준입니다. 은퇴 기간이 길거나 보수적으로 잡고 싶다면 3〜3.5%로 낮춰 계산해 보세요.
- 수익률은 몇 %로 넣어야 하나요?
- 주식 위주 장기 투자라면 5〜8%, 예적금 비중이 크다면 3% 안팎이 흔히 쓰입니다. 실제 수익률은 해마다 크게 달라지므로 보수적인 값과 낙관적인 값을 각각 넣어 범위로 보는 편이 좋습니다.
- 필요 자산은 세전 기준인가요?
- 네, 세금은 반영하지 않은 세전 기준입니다. 입력한 월 생활비를 계좌에서 꺼내는 금액(세전 인출액)으로 보고 인출률로 나눕니다. 연금저축·IRP에서 연금으로 받으면 55〜69세 5.5%, 70〜79세 4.4%, 80세 이상 3.3%의 연금소득세가 붙으므로, 세후로 월 300만원을 쓰려면 약 317만원(300 ÷ 0.945)을 넣는 식으로 올려서 계산하세요. 일반 계좌는 원금을 팔 때가 아니라 배당·이자와 차익에만 세금이 붙어 실제 세율이 더 낮습니다.
- 국민연금은 반영되나요?
- 이 계산은 금융자산만으로 생활비를 충당하는 경우입니다. 국민연금이나 퇴직연금을 받는다면 그만큼 월 생활비 입력값을 줄여서 계산하면 필요한 자산이 크게 줄어듭니다.
입력한 수익률·물가상승률이 매년 일정하다고 가정한 단순 계산입니다. 실제 자산은 시장 상황에 따라 크게 달라질 수 있으며 특정 상품의 투자를 권유하지 않습니다.